 menú
Diverses entitats proposen una reforma de l’Impost sobre Successions i Donacions per preservar la continuïtat empresarial i protegir l'ocupació
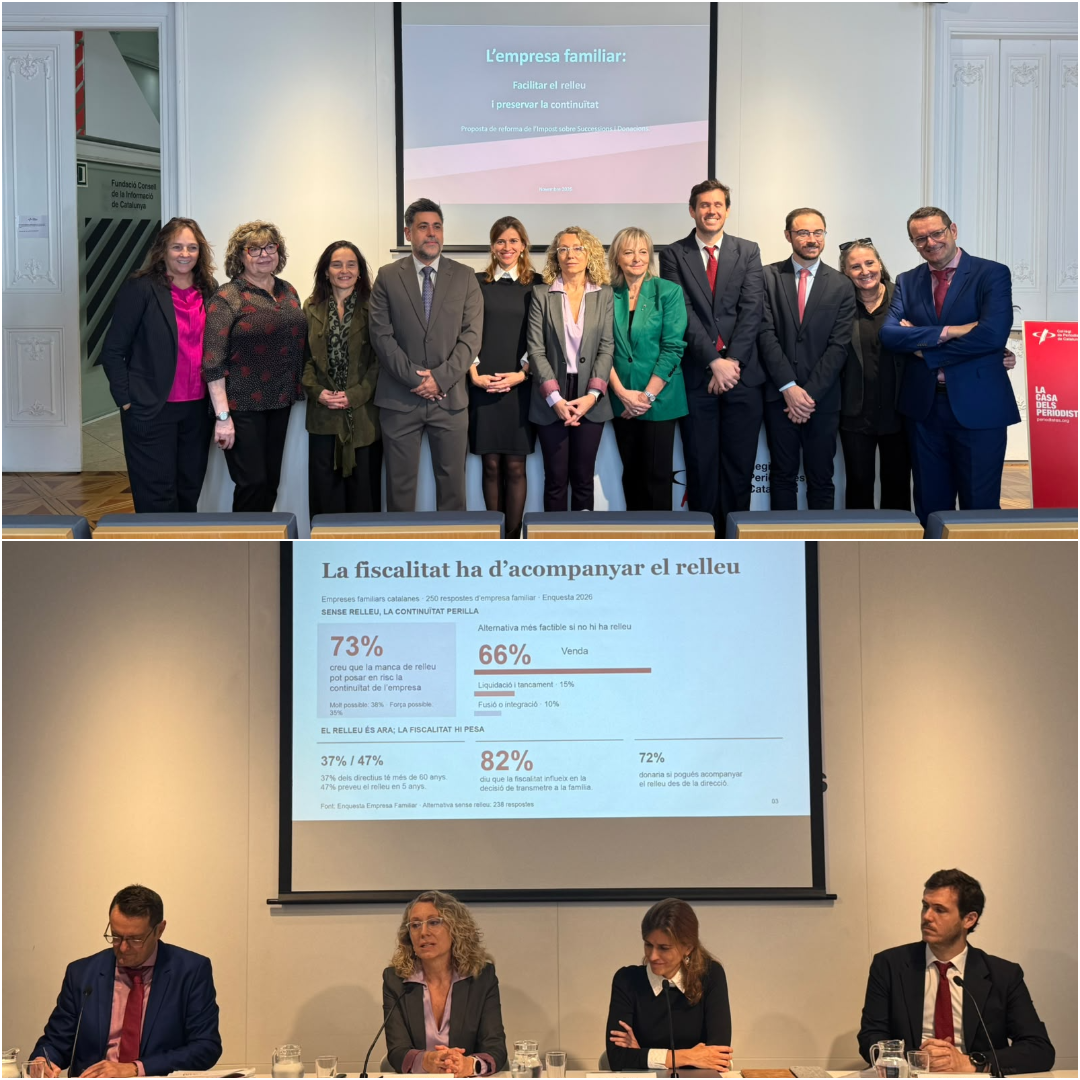
El Col·legi de l'Advocacia de Barcelona, la delegació catalana de l'AEDAF, l'APttCB, el Col·legi d'Economistes de Catalunya, el Col·legi de Gestors Administratius de Catalunya i Pimec presenten un document amb 11 propostes de modificació de la normativa catalana de l'impost sobre successions i donacions per aportar seguretat jurídica, afavorir la planificació successòria i protegir la competitivitat de les pimes catalanes. En representació del Col·legi de l’Advocacia de Barcelona ha estat presents el diputat de la Junta de Govern de l’ICAB, Octavio Gracia, la presidenta de la Secció de Dret Fiscal i Financer de la Corporació, Maria José Gómez, i la vocal de la comissió de Normativa del Col·legi de l’Advocacia de Barcelona, Emma S. Corretger.
Entre les principals mesures destaquen l'eliminació del requisit d'edat mínima de 65 anys per a les donacions, la possibilitat que el donant continuï exercint funcions directives durant un màxim de quatre anys, l'ampliació dels beneficiaris de les reduccions fiscals fins al quart grau de parentiu i la flexibilització de la transmissió a treballadors amb vinculació a l'empresa.
El document també proposa equiparar el tractament fiscal dels autònoms i les societats, reforçar la seguretat jurídica, reconèixer les necessitats de tresoreria de les empreses i fer compatible la reducció del 95% per empresa familiar amb la bonificació general de successions de pares a fills. Les entitats consideren que aquestes modificacions permetrien reduir la litigiositat, evitar greuges comparatius i situar Catalunya en una posició fiscal més competitiva respecte d'altres comunitats autònomes.
Al llarg de la roda de premsa -que ha anat a càrrec de la presidenta de la comissió d’Economia i Fiscalitat de Pimec, Sílvia Gabarró, el cap de la secció d’Empresa Familiar d’AEDAF a Catalunya, Leonardo Cárdenas, la vocal de la comissió de Normativa del Col·legi de l’Advocacia de Barcelona, Emma S. Corretger, i el membre de la comissió de Fiscalistes del Col·legi d’Economistes de Catalunya, Àlex Segarra- les entitats impulsores han recordat que les empreses familiars representen el 93,8% de les societats catalanes i insisteixen que preservar-ne la continuïtat és una qüestió estratègica per a l'economia del país.
Les entitats anteriorment citades han reclamat a les administracions una reforma que aporti seguretat jurídica, afavoreixi la planificació successòria i protegeixi la competitivitat de les pimes catalanes. A més, han destacat la necessitat d'una normativa que respongui a les necessitats reals de les pimes i que no penalitzi la transmissió de negocis viables. En aquest sentit, han reivindicat que la fiscalitat ha de facilitar el relleu generacional, i no convertir-se en un obstacle que comprometi la continuïtat empresarial, els llocs de treball i l'arrelament de les empreses al territori.
L’enquesta: L’empresa familiar davant el relleu generacional
El 73% de les empreses familiars catalanes considera que la manca de relleu generacional pot posar en risc la continuïtat del negoci, mentre que el 82% assegura que la fiscalitat influeix en la decisió de transmetre'l a la família. Així ho revela l’enquesta “L’empresa familiar davant el relleu”, elaborada per l’Observatori de la Pimec de Catalunya a 250 empreses familiars catalanes.
L'estudi també posa de manifest la urgència d'abordar aquest repte: el 47% de les empreses preveu afrontar el relleu en els pròxims cinc anys, però el 55% no disposa d'un pla de successió i la meitat encara no ha identificat qui assumirà la direcció. A més, davant la manca de successors, el 66% assenyala la venda com l'alternativa més factible i el 15% apunta a la liquidació i el tancament.
Les dades evidencien la necessitat d'adaptar la normativa fiscal a la realitat empresarial. El 72% de les empreses considera que la donació seria més viable si l'actual propietari pogués continuar exercint funcions de direcció retribuïdes durant el procés de transmissió. Actualment, per accedir a la reducció fiscal en les donacions, s'exigeix que el donant tingui almenys 65 anys i deixi d'exercir aquestes funcions en el moment de la transmissió, uns requisits que poden dificultar un relleu progressiu i planificat.
Contacte
-
Comissió de Normativa
-
c/ Mallorca, 283
08037 Barcelona, (Espanya) - 93 601 12 91 / 93 496 18 80
- normativa@icab.cat
-
c/ Mallorca, 283